Resposta curta
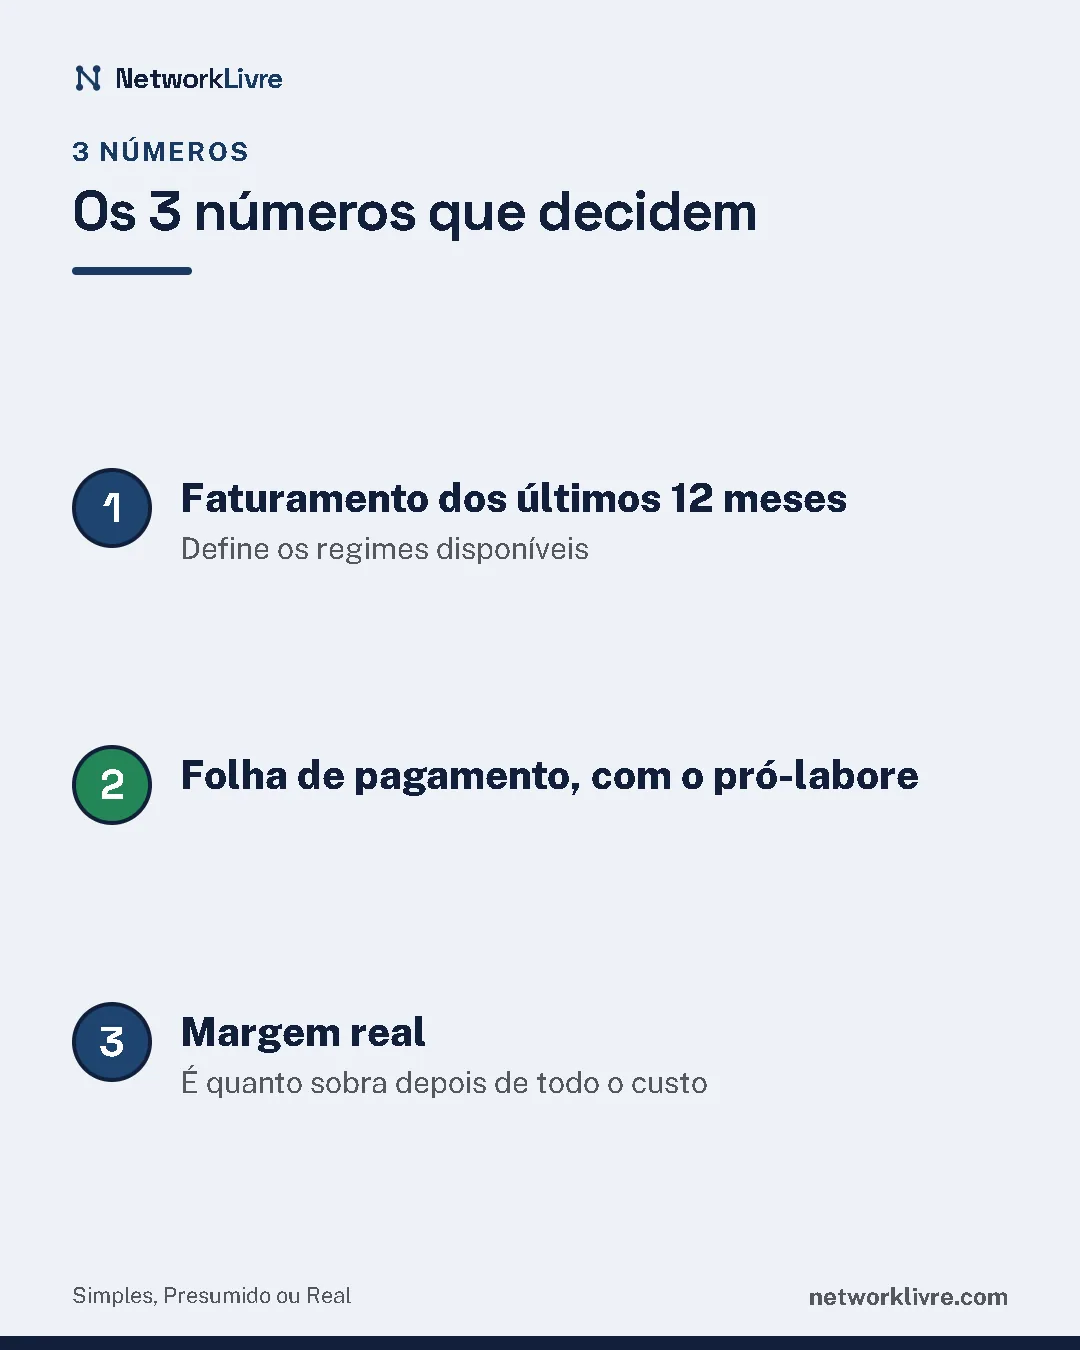
Três números decidem o regime: o faturamento dos últimos 12 meses, a folha de pagamento (com o pró-labore) e a margem real. O Simples Nacional nem sempre é o mais barato para quem presta serviço. Peça ao contador a conta anual dos três regimes, somando o honorário de cada um.
Neste guia
Os três números que decidem
"Simples Nacional, né?" é a resposta automática de quem abre empresa. Está certa em boa parte dos casos, mas não em todos. E acertar por acaso tem o mesmo custo de errar: você nunca fica sabendo.
- Faturamento dos últimos 12 meses. Define os regimes disponíveis. A lei manda usar "a receita bruta acumulada nos 12 (doze) meses anteriores ao do período de apuração" para achar a alíquota do Simples.
- Folha de pagamento, com o pró-labore. No Simples, a proporção entre a folha e o faturamento decide se a atividade cai numa faixa mais barata. É o Fator R, cujo corte hoje é de 28%.
- Margem real. É quanto sobra depois de todo o custo. O Lucro Presumido a ignora, e o Lucro Real a usa.
O que cada regime cobra
- Simples Nacional. Uma guia só. A alíquota sobe conforme o faturamento acumulado, e a faixa depende da atividade e do Fator R. A vantagem é a simplicidade.
- Lucro Presumido. O imposto incide sobre uma margem que a lei presume, e não sobre o lucro real. Para a maior parte dos serviços, a lei fala em "32% (trinta e dois por cento) para a receita bruta decorrente das atividades previstas". Quem lucra menos paga sobre um lucro que não teve. Quem lucra mais pode sair ganhando.
- Lucro Real. O imposto incide sobre o lucro apurado, com contabilidade completa. É obrigatório acima de um teto de receita e para alguns setores. Faz sentido também para quem tem margem apertada ou prejuízo. O custo contábil sobe junto.
Exemplo resolvido: Fator R e margem presumida
Uma empresa de serviço fatura R$ 240.000 por ano, com pró-labore e folha de R$ 60.000. Os valores são de exemplo. Peça as alíquotas reais ao contador.
- Fator R: 60.000 ÷ 240.000 = 0,25, ou seja, 25%.
- Folha necessária para chegar a 28%: 240.000 × 28% = R$ 67.200.
- Falta de folha por ano: 67.200 − 60.000 = R$ 7.200.
- Aumento de pró-labore por mês: 7.200 ÷ 12 = R$ 600.
- Base do Presumido, a 32% do faturamento: 240.000 × 32% = R$ 76.800.
- Lucro real, com margem de 20%: 240.000 × 20% = R$ 48.000.
- Parte tributada sem lucro real: 76.800 − 48.000 = R$ 28.800.
| Item | Valor de exemplo |
|---|---|
| Fator R atual | 25% |
| Pró-labore a mais por mês para 28% | R$ 600 |
| Base do Presumido | R$ 76.800 |
| Lucro real | R$ 48.000 |
| Tributado além do lucro real | R$ 28.800 |
Neste exemplo, ajustar o pró-labore pode ser a correção, sem trocar de regime. E a margem real de 20% fica abaixo da presumida, o que pesa contra o Presumido.
O pedido exato ao contador
Não pergunte "qual o melhor regime". Mande os dados e peça a comparação:
- O faturamento mês a mês dos últimos 12 meses, ou a projeção, se a empresa é nova.
- A folha completa, com pró-labore e número de funcionários.
- O código de atividade principal e dos secundários.
- As despesas do ano que têm nota fiscal.
Peça o resultado em reais: a carga de imposto anual dos três cenários, somando o honorário mensal de cada um. Sem somar o honorário, a comparação mente. Uma diferença de R$ 300 contra R$ 900 de mensalidade soma (900 − 300) × 12 = R$ 7.200 por ano, o que pode inverter o ranking numa empresa pequena.
Quando revisar a escolha
Revise quando a folha ou o faturamento mudarem de patamar. Contratar duas pessoas ou dobrar o faturamento pode inverter a conta. Revise também no começo do ano: o Simples tem janela de adesão em janeiro, e chegar em março querendo mudar significa esperar o ano seguinte. Para entender o ponto de partida, veja imposto de quem vende curso e quando sair do MEI.
Riscos e limites
Regras de imposto mudam, e percentuais como o Fator R e a presunção dependem da atividade e da lei do ano. Este guia dá o método, e não a alíquota. A conta final precisa de um contador habilitado, com os seus números.
Erros comuns
- Escolher o Simples por hábito. Muita gente acha que o Simples é sempre o mais barato. Na verdade, para serviço com folha pequena ele pode custar mais que o Presumido.
- Trocar de regime para resolver o Fator R. Muita gente acha que a saída é mudar de regime. Na prática, ajustar o pró-labore costuma resolver, como no exemplo, com R$ 600 a mais por mês.
- Ignorar o honorário. Muita gente compara só o imposto. Na verdade, o custo da contabilidade de cada regime pode mudar o resultado.
Perguntas frequentes
Posso mudar de regime no meio do ano?
Em geral a escolha vale para o ano inteiro, e a adesão ao Simples tem janela em janeiro. Confirme com o contador qual prazo vale no seu caso.
O que é o Fator R?
É a razão entre a folha de pagamento, com pró-labore, e a receita bruta. Em serviços do Simples, um valor de 28% ou mais leva a uma faixa de imposto diferente.
Preciso de contador para escolher?
Sim, para a conta final. Este guia mostra o que pedir e como avaliar a resposta, mas a decisão depende de dados que só o profissional vê.
Teste você mesmo
- Folha de R$ 30.000 e faturamento de R$ 200.000. Qual o Fator R?
Ver resposta
30.000 ÷ 200.000 = 0,15, ou 15%.
- Qual a base do Presumido, a 32%, sobre R$ 100.000?
Ver resposta
100.000 × 32% = R$ 32.000.
- Por que somar o honorário na comparação?
Ver resposta
porque a diferença de mensalidade, no ano, pode ser maior que a de imposto.
Fontes
- Estatuto da Microempresa, Lei Complementar 123, 2006 (vigente) (abre em nova aba): alíquota do Simples. Trecho: "Para efeito de determinação da alíquota, o sujeito passivo utilizará a receita bruta acumulada nos 12 (doze) meses anteriores ao do período de apuração."
- Lei 9.249, lucro presumido, Planalto, 1995 (vigente) (abre em nova aba): percentual presumido. Trecho: "32% (trinta e dois por cento) para a receita bruta decorrente das atividades previstas"
Como este guia foi feito
Escrito por Artur Batissoco, com apoio de inteligência artificial na redação. Revisado por Artur Batissoco, que conferiu as páginas oficiais em 10/10/2026. Reescreve o artigo publicado em 10/08/2026. Os valores do exemplo são ilustrativos. Este guia não substitui a conta feita pelo contador com os seus números.
Encontrou um erro ou um número desatualizado? Avise a gente.