Resposta curta
Para chegar ao preço, some o custo fixo e o seu pró-labore e divida pelas horas que você realmente vende. Depois, acrescente imposto e margem por divisão, e não por soma. O resultado é o seu piso. Abaixo dele, você paga para trabalhar.
Neste guia
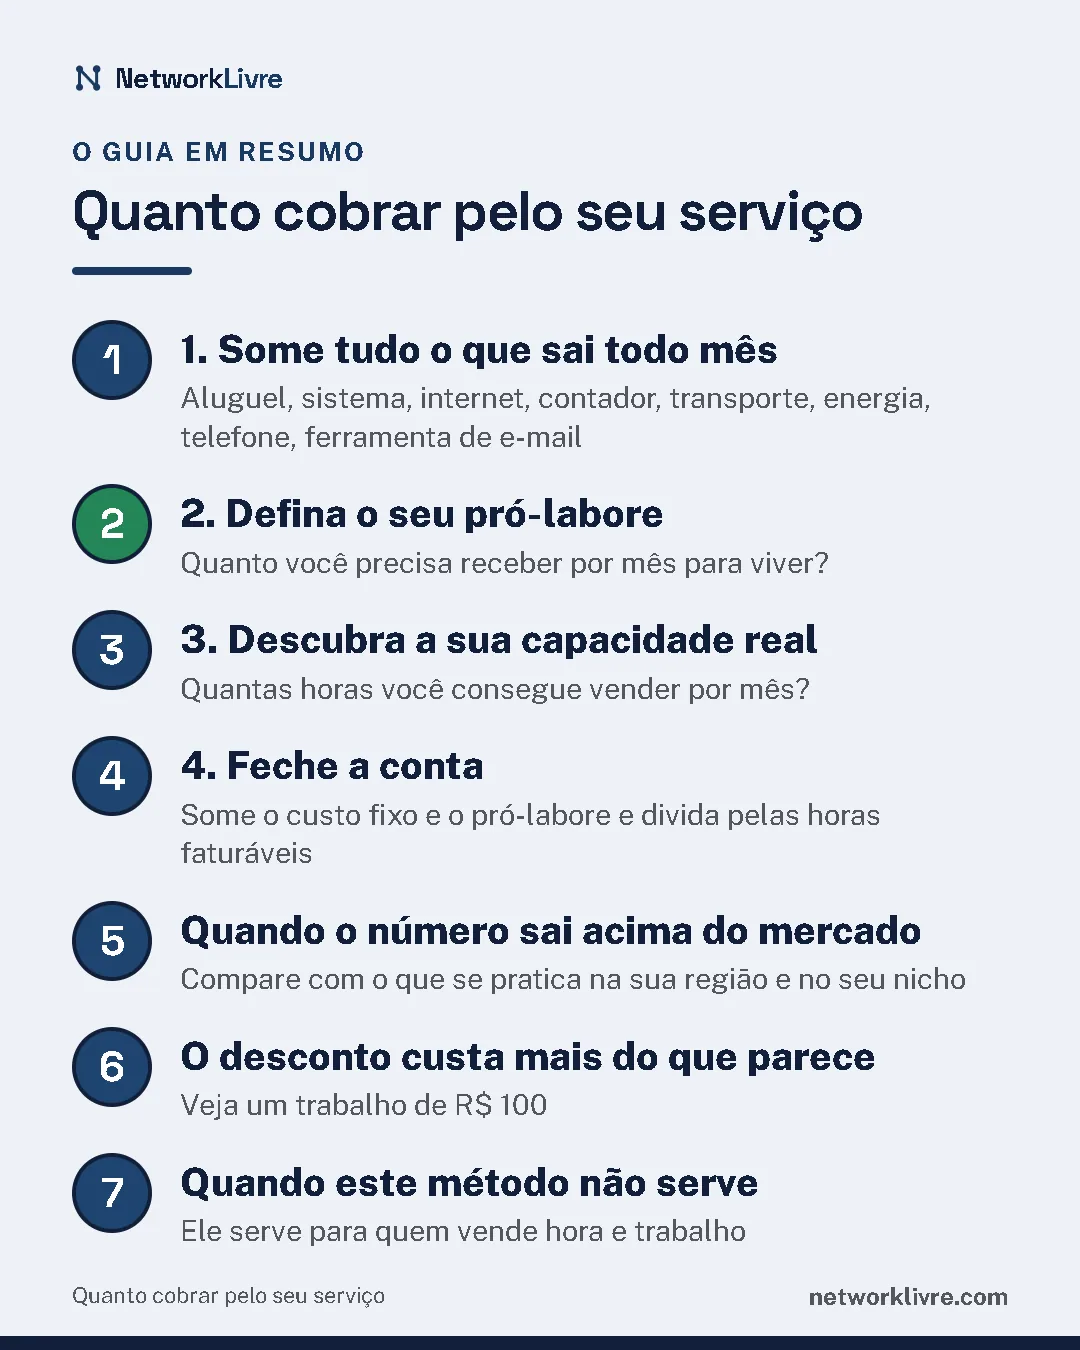
- 1. Some tudo o que sai todo mês
- 2. Defina o seu pró-labore
- 3. Descubra a sua capacidade real
- 4. Feche a conta: divida, não some
- Exemplo resolvido: o preço da hora
- Quando o número sai acima do mercado
- O desconto custa mais do que parece
- Quando este método não serve
- O reajuste que quase ninguém faz
- Erros comuns
- Perguntas frequentes
- Teste você mesmo
- Fontes
- Como este guia foi feito
1. Some tudo o que sai todo mês
Aluguel, sistema, internet, contador, transporte, energia, telefone, ferramenta de e-mail. Esses custos existem mesmo no mês em que você não vende nada. O total é o seu custo fixo mensal.
Duas coisas quase sempre ficam de fora e deveriam entrar:
- O que se paga uma vez por ano, dividido por 12. Seguro, renovação de domínio, assinatura digital, anuidade de conselho.
- A reserva do que quebra. Equipamento envelhece. Trocar um notebook a cada três anos é custo mensal, embora a nota chegue de uma vez.
2. Defina o seu pró-labore
Quanto você precisa receber por mês para viver? Esse número não é lucro. É custo. Se você não se paga, o negócio é um emprego mal remunerado.
O pró-labore também não é "o que sobrou no fim do mês". É um valor fixo, na mesma data, que sai da conta da empresa para a sua conta pessoal. Enquanto a mesma conta paga o fornecedor e o mercado de casa, você não sabe se a empresa dá lucro.
3. Descubra a sua capacidade real
Quantas horas você consegue vender por mês? Se você trabalha 160 horas, talvez 100 sejam faturáveis. O resto é proposta, reunião, administração, cobrança e deslocamento. Contar as 160 é um dos erros mais comuns.
Tire também férias e feriados antes de dividir. Quem calcula sobre doze meses cheios financia as próprias férias com desconto.
4. Feche a conta: divida, não some
Some o custo fixo e o pró-labore e divida pelas horas faturáveis. O resultado é o custo da sua hora.
Depois vem o erro de aritmética que aparece em quase toda planilha: acrescentar imposto e margem por soma. Margem se mede sobre o preço, e não sobre o custo. O imposto também incide sobre o preço final.
A conta certa é uma divisão: preço = custo ÷ (1 − imposto − margem), com os dois percentuais em decimal.
Sobre o imposto, não use número de internet. A alíquota depende do regime e da atividade. No Simples Nacional, a lei manda usar "a receita bruta acumulada nos 12 (doze) meses anteriores ao do período de apuração". Ou seja, a alíquota muda ao longo do ano. Peça ao seu contador a alíquota efetiva do mês.
Exemplo resolvido: o preço da hora
Os valores abaixo são de exemplo. Use os seus.
- Custo fixo mensal e pró-labore: 1.800 + 4.000 = R$ 5.800.
- Custo da hora, com 100 horas faturáveis: 5.800 ÷ 100 = R$ 58.
- Imposto de 10% e margem de 20% somam 30%. O divisor é 1 − 0,3 = 0,7.
- Preço certo da hora: 58 ÷ 0,7 = R$ 82,86.
- Preço de quem soma os 30% ao custo: 58 × 1,3 = R$ 75,40.
- Diferença por hora: 82,86 − 75,40 = R$ 7,46.
| Método | Preço da hora |
|---|---|
| Dividir (certo) | R$ 82,86 |
| Somar 30% | R$ 75,40 |
| Diferença | R$ 7,46 |
Com 100 horas vendidas por mês, quem soma deixa de receber 100 × 7,46 = R$ 746 por mês, sem perceber.
Quando o número sai acima do mercado
Compare com o que se pratica na sua região e no seu nicho. Se o preço mínimo ficou alto demais, há três saídas que funcionam:
- Cortar custo fixo. É a mais rápida e a mais ignorada. Assinatura parada e serviço esquecido não doem um de cada vez.
- Vender mais horas sem aumentar a jornada. Isso é processo: proposta padronizada, reunião curta, cobrança automática, menos retrabalho.
- Mudar o que você vende. Estreitar o nicho costuma subir o preço aceito mais que qualquer argumento, porque o cliente passa a comparar você com menos gente.
A saída que não funciona é trabalhar mais horas. Ela resolve o mês e piora o ano.
O desconto custa mais do que parece
Veja um trabalho de R$ 100, com R$ 70 de custo e 10% de imposto. Os valores são de exemplo.
- Lucro sem desconto: 100 − 70 − 10 = R$ 20.
- Preço com 10% de desconto: 100 − 10% = R$ 90.
- Imposto sobre R$ 90: 90 × 10% = R$ 9.
- Lucro com desconto: 90 − 70 − 9 = R$ 11.
Um desconto de 10% no preço levou 45% do lucro. Por isso, todo desconto precisa de contrapartida: prazo maior, pagamento antecipado, volume ou autorização para mostrar o caso.
Quando este método não serve
Ele serve para quem vende hora e trabalho. Para produto físico, a conta parte do custo da mercadoria e usa margem sobre o custo, não hora faturável. Também não serve quando o preço vem de fora, como edital, tabela de convênio ou marketplace com teto. Nesses casos a decisão é participar ou não pelo preço que existe.
A conta define o seu piso. O que você cobra acima dele é posicionamento, e se defende com prova, e não com custo.
O reajuste que quase ninguém faz
O custo sobe todo ano, mas o preço de cliente antigo costuma ficar parado por três. Defina uma data anual de revisão e avise com ao menos 30 dias de antecedência. Informe o novo valor sem pedir desculpa. Veja também como reajustar o preço do curso e por que copiar o preço do concorrente dá errado.
Erros comuns
- Somar imposto e margem. Muita gente acha que custo mais 30% dá 30% de margem. Na verdade, a margem é medida sobre o preço, e a divisão cobra R$ 7,46 a mais por hora no exemplo.
- Contar todas as horas. Muita gente acha que 160 horas no mês são 160 horas vendidas. Na prática, proposta, reunião e cobrança tomam parte delas, e o preço fica baixo.
- Dar desconto só para fechar. Muita gente acha que 10% de desconto tira 10% do lucro. Na verdade, no exemplo ele tirou 45%, e o cliente aprende a pedir de novo.
Perguntas frequentes
Posso usar o preço de outra pessoa como base?
Use só como comparação. O seu custo, o seu pró-labore e as suas horas são diferentes, e o preço do outro pode estar errado para ele também.
Qual alíquota de imposto devo usar?
Peça ao seu contador a alíquota efetiva do mês. No Simples Nacional ela muda conforme o faturamento dos últimos 12 meses.
Com que frequência devo reajustar?
Uma vez por ano, com aviso de 30 dias. Cliente antigo sem reajuste por três anos costuma sair mais caro de atender do que parece.
Teste você mesmo
- Custo fixo de R$ 2.000, pró-labore de R$ 3.000 e 100 horas faturáveis. Qual o custo da hora?
Ver resposta
2.000 + 3.000 = R$ 5.000, e 5.000 ÷ 100 = R$ 50.
- Com imposto de 10% e margem de 20%, qual o divisor do custo?
Ver resposta
1 − 0,3 = 0,7.
- Custo da hora de R$ 70. Qual o preço certo com divisor de 0,7?
Ver resposta
70 ÷ 0,7 = R$ 100.
Fontes
- Estatuto da Microempresa, Lei Complementar 123, 2006 (vigente) (abre em nova aba): alíquota do Simples. Trecho: "Para efeito de determinação da alíquota, o sujeito passivo utilizará a receita bruta acumulada nos 12 (doze) meses anteriores ao do período de apuração."
- Código Civil, Lei 10.406, 2002 (vigente) (abre em nova aba): contrato de serviço. Trecho: "Toda a espécie de serviço ou trabalho lícito, material ou imaterial, pode ser contratada mediante retribuição."
Como este guia foi feito
Escrito por Artur Batissoco, com apoio de inteligência artificial na redação. Revisado por Artur Batissoco, que conferiu as páginas oficiais em 10/10/2026. Reescreve o artigo publicado em 20/07/2026. Os valores do exemplo são ilustrativos, e o imposto depende do seu regime. Confirme com o seu contador.
Encontrou um erro ou um número desatualizado? Avise a gente.